



Cạnh tranh khốc liệt nhưng lợi nhuận 'tiền lẻ': Tìm hướng mới cho Mobile Money
Khánh Tú -
06/01/2025 12:30 (GMT+7)
(VNF) - Để có thể tồn tại và phát triển trong bối cảnh ngân hàng số, ví điện tử,... phát triển như vũ bão, dịch vụ Mobile Money cần tìm cho mình một hướng đi mới.
Mobile Money hoàn thành sứ mệnh?
Ngày 9/3/2021, Chính phủ chính thức ký Quyết định số 316/QĐ-TTg, mở ra chặng đường 2 năm thí điểm đầu tiên của dịch vụ Mobile Money. “Sứ mệnh” của Mobile Money khi đó là giúp thúc đẩy phát triển hoạt động thanh toán không dùng tiền mặt, tăng cường khả năng tiếp cận và sử dụng các dịch vụ tài chính của người dân, đặc biệt tại khu vực nông thôn, miền núi, vùng sâu, vùng xa, biên giới và hải đảo của Việt Nam.
Sau 1 lần được gia hạn với Nghị quyết 192 năm 2023, dịch vụ Mobile Money chính thức hết hiệu lực vào ngày 31/12/2024, sau hành trình gần 4 năm.
Nhìn lại chặng đường đã đi của Mobile Money, ông Đoàn Hữu Hậu, Giám đốc tư vấn FPT Digital, Tập đoàn FPT nhận định, dịch vụ Mobile Money đã mang tới cho người dân ở vùng xa xôi, hẻo lánh cơ hội sử dụng các dịch vụ tài chính như ứng trước cho tiêu dùng, thanh toán các dịch vụ thiết yếu, chuyển tiền cho người thân,… trên chính thiết bị di động của mình thông qua hình thức tin nhắn USSD và SMS thông thường.
“Thời điểm mới ra mắt, Mobile Money sở hữu nhiều lợi thế khi mọi địa bàn lãnh thổ đều có sóng viễn thông 2G. Mobile Money dựa trên nền tảng USSD và SMS nên chỉ cần có sóng, dù không cần quá ổn định thì khách hàng vẫn có thể thực hiện được dịch vụ. Chưa kể, thời điểm đó, cả quy định pháp luật và công nghệ chưa cho phép các ngân hàng và ví điện tử triển khai mở tài khoản từ xa. Yếu tố này đã giúp Mobile Money đã phát huy được lợi thế riêng biệt của mình”, ông Hậu phân tích.
Với những lợi thế đó, số lượng tài khoản Mobile Money liên tục tăng qua từng năm. Tính đến tháng 10/2024, hàng chục triệu tài khoản Mobile Money được mở, trong đó, hơn 66% tài khoản ở trạng thái hoạt động và 71% tài khoản ở vùng sâu, vùng xa. Đến cuối 2024, có khoảng gần 150 triệu giao dịch đã thực hiện với giá trị khoảng 5.000 tỷ đồng.
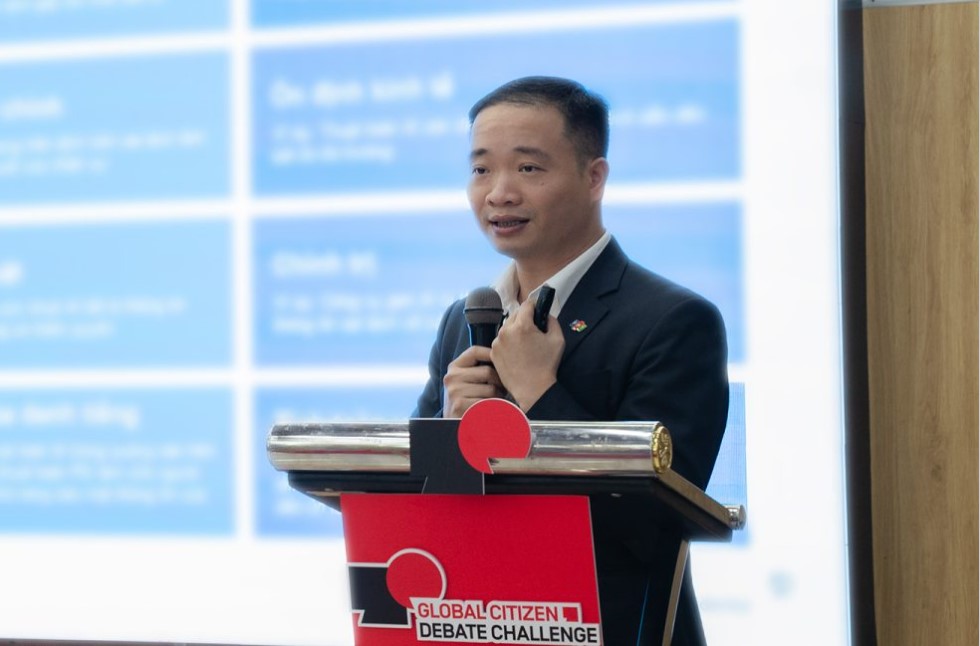
“Số lượng tài khoản, phân bổ theo địa lý, số lượng giao dịch và giá trị giao dịch thông qua Mobile Money là minh chứng rõ nét cho thấy dịch vụ này đã được triển khai đúng theo định hướng, góp phần đem dịch vụ tài chính đến gần hơn với người dân khó khăn, vùng sâu, vùng xa và giải quyết các nhu cầu sinh hoạt cơ bản nhất. Đồng thời, Mobile Money đóng góp không nhỏ vào hiện thực hóa định hướng chuyển đổi thanh toán không dùng tiền mặt của Chính phủ”, ông Đoàn Hữu Hậu, Giám đốc tư vấn FPT Digital, Tập đoàn FPT chia sẻ với VietnamFinance.
Hết thời Mobile Money?
Sau khi hết hiệu lực thí điểm vào cuối năm 2024, đến nay, cơ quan quản lý vẫn chưa đưa ra quyết định cụ thể về việc có nên gia hạn thí điểm dịch vụ Mobile Money hay không. Trong khi Ngân hàng Nhà nước cùng các nhà mạng đang thực hiện thí điểm đều bày tỏ mong muốn kéo dài thêm thời gian triển khai, nhiều ý kiến lại cho rằng vai trò của Mobile Money không thực sự còn nhiều ý nghĩa như trước, nhất là trong bối cảnh ngân hàng số và ví điện tử đang bứt phá mạnh mẽ, tạo nên hệ sinh thái tài chính số hiện đại, đa dạng hơn.
Ông Đoàn Hữu Hậu nhận định, không thể phủ nhận những giá trị mà Mobile Money mang lại trong thời gian thí điểm nhưng chủ trương kết thúc thí điểm dịch vụ Mobile Money vào cuối năm 2024 là đúng đắn và thể hiện tầm nhìn xa của các cơ quan liên quan.
Theo lý giải của chuyên gia này, dịch vụ Mobile Money chỉ phát huy được tác dụng khi vào năm 2021, hạ tầng công nghệ phục vụ cho ngân hàng chưa đủ mạnh. Từ ứng dụng trên thiết bị di động, năng lực định danh xác thực trực tuyến, hạ tầng internet đến cả các quy định của ngân hàng còn chưa bắt kịp sự chuyển động của kinh tế số, xã hội số thì người dân ở các vùng sâu, vùng xa và hoàn cảnh khó khăn rất khó có thể tiếp cận được các dịch vụ tài chính cũng như dịch vụ hỗ trợ thanh toán kịp thời.
Tuy nhiên, hiện nay, quy định trong hoạt động ngân hàng đã rõ ràng hơn cho hoạt động ngân hàng số. Việc triển khai căn cước công dân gắn chip, VNeID, công nghệ eKYC giúp khách hàng dễ dàng mở tài khoản ngân hàng. Trong khi đó, hạ tầng viễn thông đã dừng sóng 2G, triển khai 3G trở lên trên toàn lãnh thổ Việt Nam, kết hợp với sự vào cuộc của các nhà cung cấp thiết bị di động giá rẻ đã đem tới cơ hội dùng di động thông minh và kết nối internet (ít nhất là 3G) với chi phí hợp lý và tiện lợi. Lợi thế từng giúp Mobile Money phát triển – là đem lại cơ hội tiếp cận dịch vụ - nay lại không còn là lợi thế nữa.
Mặt khác, các dịch vụ của Mobile Money quá cơ bản so với dịch vụ của ngân hàng số và ví điện tử. Không chỉ đơn giản là thanh toán, các ngân hàng số và ví điện tử còn cung cấp cho khách hàng một hệ sinh thái tài chính, tích hợp nhiều sản phẩm đáp ứng cho mọi nhu cầu tài chính của hầu hết các đối tượng khách hàng.
Do đó, khi việc mở tài khoản ngân hàng số và ví điện tử trở nên cơ bản với mọi người dân, Mobile Money dần không còn "đất dụng võ" như trước. Điều này được thể hiện rõ ràng khi so sánh tốc độ gia tăng về số lượng tài khoản ngân hàng và ví điện tử. Tính đến cuối năm 2023, thống kê của NHNN cho thấy, số lượng tài khoản thanh toán của cá nhân đạt hơn 182,88 triệu tài khoản. Trong cùng kỳ, số lượng tài khoản Mobile Money chỉ ở mức 7,2 triệu, ở mức rất nhỏ nếu so với 182,88 triệu tài khoản.
“Về cơ bản, ngân hàng và ví điện tử với các công nghệ mới đã thực sự chiếm thế thượng phong so với Mobile Money trong cuộc đua cung cấp dịch vụ tài chính tới đời sống hàng ngày và thúc đẩy mạnh mẽ công cuộc chuyển đổi thanh toán không dùng tiền mặt. Mobile Money không còn nhiều cơ hội để trở lại đường đua nếu vẫn đi theo chiến lược ban đầu”, ông Hậu nhấn mạnh.
Không chỉ phải cạnh tranh với ví điện tử, ngân hàng số, bản thân các đơn vị cung ứng dịch vụ Mobile Money cũng phải cân nhắc với bài toán lợi nhuận khi lợi nhuận mà dịch vụ này mang lại chưa lớn như kỳ vọng.
Được biết, khi triển khai dịch vụ Mobile Money, các đơn vị cung ứng sẽ được hưởng lợi từ việc thu phí giao dịch người dùng và các merchant (bên bán hàng, cung cấp dịch vụ). Tuy nhiên, sau 4 năm thí điểm, giá trị giao dịch bằng Mobile Money còn khiêm tốn khiến lợi nhuận mà Mobile Money mang lại cho các nhà mạng chỉ là những khoản “tiền lẻ”.
Sau gần 4 năm thí điểm, giá trị giao dịch thông qua Mobile Money mới chỉ đạt gần 5.000 tỷ đồng. Bình quân giá trị 1 giao dịch khoảng 35.000 đồng. Điều này cho thấy dù số lượng tài khoản Mobile Money tăng trưởng đáng kể nhưng bản chất giá trị đích thực mang lại không cao, cho thấy tiềm năng tài chính của dịch vụ này còn hạn chế
Chưa kể, dù tận dụng được hệ thống hạ tầng đã sẵn có, nhưng các nhà mạng cũng phải đầu tư nhiều về chi phí marketing, chi phí khuyến mãi,… đẩy chi phí vận hành lên cao, bào mòn lợi nhuận thu về. Thực tế, ngay cả các ví điện tử, với lượng khách hàng lớn hơn và giá trị giao dịch cao hơn, vẫn phải chật vật nhiều năm mà vẫn chưa thể có lãi.
Không thể phủ nhận những giá trị mà Mobile Money đã mang lại. Song, với những thay đổi hiện tại, Mobile Money không còn nhiều cơ hội để trở lại đường đua nếu vẫn đi theo chiến lược ban đầu.
Tương lai rộng mở cho Mobile Money
Lợi nhuận mang lại không cao, sức ép từ sự phát triển như vũ bão của ngân hàng số, ví điện tử, những lợi thế ban đầu dần "mờ nhạt",… buộc các đơn vị cung ứng phải tìm cho Mobile Money một hướng đi mới.
Liên quan đến vấn đề này, ông Đoàn Hữu Hậu cho rằng, việc cân nhắc chuyển hướng chiến lược, chẳng hạn như hợp tác với ngân hàng, ví điện tử, sẽ là một hướng đi tạm thời cho Mobile Money.
Thực tế cho thấy, các nhà cung ứng dịch vụ Mobile Money như Viettel, VNPT-Media hay Mobifone cũng đã bước đầu hợp tác với nhiều ngân hàng và ví điện tử để mở rộng hệ sinh thái Mobile Money. Điển hình là Viettel Money cũng đã thiết lập mối quan hệ hợp tác với một số ngân hàng, ngân hàng số, ví điện tử nhằm tìm kiếm cơ hội tăng trưởng. Trong tháng 10/2024, Viettel Money và LPBank đã hợp tác ra mắt sản phẩm Tiết kiệm. Trước đó, Viettel Money cũng đã hợp tác với ngân hàng số Cake by VPBank để triển khai tính năng “Ví trả sau” trên ứng dụng Viettel Money.
Một hướng đi khác của Mobile Money là mở rộng ra thị trường quốc tế, tận dụng cơ hội hợp tác để triển khai cho các nước đang phát triển có hạ tầng công nghệ còn thấp, trên nền 2G, và dịch vụ tài chính chưa phát triển. Điều này giống như việc M-Pesa đã làm được tại Kenya, ông Hậu gợi mở.
Song, theo ông Hậu, để có thể vươn ra thế giới, các nước đang phát triển, các nhà cung cấp dịch vụ Mobile Money Việt Nam cần phân tích, nghiên cứu, đánh giá xác đinh cơ hội cung cấp dịch vụ viễn thông hoặc hợp tác cung cấp dịch vụ viễn thông trên các nước đó làm nền móng để triển khai các dịch vụ giá trị gia tăng như Mobile Money.
Mặt khác, cũng cần nghiên cứu các điều kiện cung cấp các dịch vụ tài chính để đảm bảo doanh nghiệp Việt Nam có đủ điều kiện cung cấp Mobile Money. Tập tính, văn hóa cũng cần được nghiên cứu để có phương án hòa nhập phù hợp.
Và cuối cùng, từ bài học tại chính Việt Nam, Mobile Money cần nghiên cứu và phát triển thêm các sản phẩm dịch vụ đa dạng hơn, phục vụ tốt hơn cho người dùng và sẵn sàng phương án cạnh tranh với các dịch vụ như ngân hàng số, trung gian thanh toán… các đối thủ tiềm tàng và rất nhanh chóng sẽ trở thành hiện hữu, Giám đốc tư vấn FPT Digital, Tập đoàn FPT nhận định.
Mobile Money hết thời hạn thí điểm: Hàng triệu tài khoản có nên gia hạn?
Ngân hàng
(VNF) - Đến ngày 31/12/2024, dịch vụ Mobile Money sẽ hết thời hạn thí điểm. Tuy nhiên, theo NHNN, hiện vẫn chưa có thông tin thêm về việc có tiếp tục gia hạn hay không.


 Tags:
TIN LIÊN QUAN
- 2 năm đạt gần 4 triệu người dùng, Mobile Money được gia hạn thí điểm đến hết 2024 20/11/2023 18:33
- Giao dịch gần 1.600 tỷ đồng, Mobile Money 'phả hơi nóng' vào cuộc đua thanh toán không tiền mặt 03/07/2023 11:48
- 'Tốc độ phát triển khách hàng mới của Mobile Money có xu hướng giảm dần' 17/10/2022 13:44
Cùng chuyên mục

Ngân hàng thuần số trước cơ hội được cấp 'giấy khai sinh'
(VNF) - Đề án Cải cách tổng thể thị trường tài chính đã đưa việc bổ sung khung pháp lý cho các mô hình kinh doanh mới, bao gồm ngân hàng số, lên bàn nghị sự ở cấp cao nhất, qua đó tạo cơ sở để Ngân hàng Nhà nước đẩy nhanh quá trình nghiên cứu, soạn thảo các quy định cụ thể.


Cổ phiếu SSB của SeABank vào rổ FTSE Global All Cap
27/08/26 12:50 (GMT+7)
(VNF) - FTSE Russell vừa công bố kết quả rà soát bán niên tháng 9/2026, theo đó SSB của SeABank là một trong 27 cổ phiếu Việt Nam mới được đưa vào FTSE Global All Cap Index, dự kiến có hiệu lực từ ngày 21/9/2026. Điều này có thể giúp SSB được nhiều quỹ và nhà đầu tư quốc tế theo dõi hơn, qua đó có cơ hội gia tăng thanh khoản, thu hút dòng tiền và hỗ trợ giá cổ phiếu.

Lãi suất thả nổi và hệ lụy với khách vay mua nhà
27/08/26 09:30 (GMT+7)
(VNF) - Việc tái định giá lại các khoản vay mua nhà theo lãi suất thả nổi cao giúp lợi suất tài sản đầu ra của ngân hàng tăng trưởng tốt hơn chi phí vốn. Tuy nhiên, lãi suất thả nổi tăng cao cũng kéo theo rủi ro về nợ xấu.

KB Kookmin và BNP Paribas: Tiềm lực ông lớn và thương vụ 2 tỷ USD tại Techcombank
27/08/26 09:00 (GMT+7)
(VNF) - BNP Paribas của Pháp và KB Kookmin Bank của Hàn Quốc được cho là đang đàm phán riêng biệt để mua ít nhất 15% cổ phần Techcombank, với giá trị thương vụ có thể lên tới khoảng 2 tỷ USD. Nếu một trong hai thương vụ thành công, đây sẽ là bước đi đáng chú ý của một định chế tài chính quốc tế vào thị trường ngân hàng Việt Nam.

12 ngân hàng dành 408.000 tỷ đồng tín dụng ưu đãi để thúc đẩy tăng trưởng
26/08/26 17:40 (GMT+7)
(VNF) - Đã có 12 ngân hàng đăng ký tham gia chương trình tín dụng hướng đến các động lực tăng trưởng kinh tế và doanh nghiệp nhỏ và vừa, với tổng quy mô 408.000 tỷ đồng.

Ngân hàng KB Kookmin: 'Techcombank chỉ là một trong những ứng viên tiềm năng'
26/08/26 17:08 (GMT+7)
(VNF) - Phía ngân hàng KB Kookmin cho hay, Techcombank chỉ là một trong số ứng viên tiềm năng và cả hai chưa ở giai đoạn đàm phán hay thảo luận cụ thể về việc mua lại cổ phần.

BIDV phát hành gần 500 triệu cổ phiếu, tăng vốn lên gần 77.800 tỷ
26/08/26 17:04 (GMT+7)
(VNF) - BIDV đã hoàn tất phân phối hơn 498 triệu cổ phiếu cho hơn 67.600 cổ đông, qua đó nâng vốn điều lệ từ hơn 72.800 tỷ đồng lên hơn 77.782 tỷ đồng.

Hai ngân hàng ngoại đàm phán mua 15% cổ phần Techcombank
26/08/26 14:14 (GMT+7)
(VNF) - Theo Reuters, hai ngân hàng ngoại là BNP Paribas và KB Kookmin đang đàm phán riêng rẽ để mua ít nhất 15% cổ phần tại Techcombank.

Ngân hàng phát hành gần 24.000 tỷ đồng trái phiếu trong tháng 8, lãi suất tới 10%
26/08/26 11:56 (GMT+7)
(VNF) - Trong tháng 8, lượng phát hành trái phiếu mới tập trung ở nhóm ngân hàng. Tính từ đầu tháng đến nay, có thêm 23.900 tỷ đồng trái phiếu ngân hàng, lãi suất tới 10%/năm.

Giá USD đồng loạt đi xuống, thị trường tự do giảm mạnh
26/08/26 09:57 (GMT+7)
(VNF) - Giá USD tại các ngân hàng giảm khá mạnh trong bối cảnh đồng bạc xanh trên thế giới suy yếu. Giá USD ở thị trường tự do lao dốc, giảm tới hơn 100 đồng.

Ngân hàng đua tăng lãi suất chứng chỉ tiền gửi, vượt xa gửi tiết kiệm
25/08/26 15:45 (GMT+7)
(VNF) - Lãi suất chứng chỉ tiền gửi tại nhiều ngân hàng đang cao hơn đáng kể so với tiền gửi tiết kiệm thông thường cùng kỳ hạn, trong đó mức cao nhất lên tới 9%/năm cho kỳ hạn 6 tháng.

Cuộc đua hút tiền gửi thêm nóng: Ngân hàng cộng lãi suất, treo thưởng biệt thự và vàng
25/08/26 13:30 (GMT+7)
(VNF) - Nhiều ngân hàng tung chiêu độc lạ trong cuộc đua huy động tiền gửi như cộng thêm lãi suất, treo thưởng biệt thự hàng chục tỷ đồng, sổ tiết kiệm và vàng SJC.

'Ngôi vương' vốn điều lệ ngành ngân hàng sắp đổi chủ
25/08/26 13:15 (GMT+7)
(VNF) - Loạt ngân hàng tư nhân gồm Techcombank, MB và VPBank đang rốt ráo triển khai các phương án tăng vốn quy mô lớn. Trong đó, Techcombank có thể sớm trở thành ngân hàng có quy mô vốn điều lệ lớn nhất hệ thống.

Khi đặc quyền bắt đầu bằng một lời mời: Cách ACB tiếp cận giới tinh hoa
25/08/26 13:00 (GMT+7)
(VNF) - Phòng chờ thương gia, fast track hay những chiếc thẻ cao cấp từng là những dấu hiệu dễ nhận biết nhất của ngân hàng ưu tiên. Nhưng với giới tinh hoa ngày nay, “được ưu tiên” đang mang một ý nghĩa rộng hơn: không chỉ là sở hữu thêm đặc quyền, mà là được thấu hiểu về phong cách sống, nhu cầu tài chính và cách mỗi người muốn sử dụng thời gian.

SHB năm thứ tư liên tiếp được Global Finance vinh danh tại ‘Sustainable Finance Awards’
25/08/26 11:31 (GMT+7)
(VNF) - Trong khuôn khổ Sustainable Finance Awards 2026, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) được tạp chí Global Finance (Mỹ) vinh danh là "Ngân hàng có hoạt động Tài trợ Bền vững tốt nhất Việt Nam". Đây là năm thứ tư liên tiếp SHB nhận được giải thưởng uy tín này, khẳng định những nỗ lực của Ngân hàng trong việc phát triển các giải pháp tài chính bền vững, đồng hành cùng mục tiêu tăng trưởng xanh quốc gia.

Ngân hàng nửa cuối 2026: Lợi nhuận tăng tốc nhưng bộ đệm an toàn mỏng dần
25/08/26 10:30 (GMT+7)
(VNF) - Lợi nhuận ngành ngân hàng tăng mạnh trong quý II/2026 khi biên lãi ròng phục hồi và tín dụng tăng tốc.

Lãi suất tiết kiệm 9,4%/năm: Có 1 tỷ đồng, gửi ngân hàng nào để nhận lãi cao nhất?
25/08/26 08:30 (GMT+7)
(VNF) - Lãi suất huy động tiếp tục duy trì ở mức cao khi nhiều ngân hàng tung chương trình cộng thêm lãi suất. Một số khoản tiền gửi có thể hưởng lãi suất thực tế lên tới 9,4%/năm.

Một ngân hàng sắp đấu giá gần 1.800 tỷ đồng tài sản của Xuyên Việt Oil
24/08/26 19:13 (GMT+7)
(VNF) - VietinBank đang làm thủ tục đấu giá hai nhóm tài sản bảo đảm liên quan đến Xuyên Việt Oil, với tổng giá khởi điểm gần 1.800 tỷ đồng.

Vietcombank dành 20.000 tỷ đồng cho vay mua nhà, lãi suất giảm tới 1%
24/08/26 18:21 (GMT+7)
(VNF) - Vietcombank triển khai gói vay 20.000 tỷ đồng với lãi suất ưu đãi, giảm đến 1%/năm cho vay mua nhà, thời hạn vay đến 35 năm.

VIB cố định lãi suất vay mua nhà tới 5 năm, thuộc nhóm kỳ hạn dài bậc nhất thị trường
24/08/26 13:47 (GMT+7)
(VNF) - Thực hiện chủ trương của Chính phủ và định hướng điều hành của Ngân hàng Nhà nước về giảm mặt bằng lãi suất cho vay, Ngân hàng Quốc Tế (VIB) triển khai chương trình tín dụng ưu đãi quy mô 15.000 tỷ với lãi suất từ 8% dành cho khách hàng doanh nghiệp, đồng thời tiếp tục mở rộng các giải pháp vay linh hoạt cho khách hàng cá nhân với chương trình cố định lãi suất cho vay mua nhà đến 5 năm.

Chuỗi ưu đãi lãi suất 8.000 tỷ của TPBank dành cho khối doanh nghiệp SME và khách hàng cá nhân
24/08/26 13:19 (GMT+7)
(VNF) - Thực hiện chỉ đạo của Ngân hàng Nhà nước về việc tập trung nguồn vốn cho sản xuất kinh doanh, TPBank đồng loạt triển khai chuỗi chương trình ưu đãi lãi suất quy mô lớn. Không chỉ dành riêng gói 8.000 tỷ đồng hỗ trợ doanh nghiệp SME tháo gỡ điểm nghẽn dòng tiền, ngân hàng còn mở rộng hàng loạt chính sách hạ nhiệt chi phí vốn cho khách hàng cá nhân vay sản xuất, mua ô tô và an cư. Đây được xem là giải pháp tài chính toàn diện, giúp cả khối tư nhân lẫn người dân sẵn sàng bứt phá trong giai đoạn cao điểm kinh doanh cuối năm.

Hạn mức Ví Trả Sau trên MoMo: Cách tăng hạn mức và sử dụng hiệu quả
24/08/26 13:00 (GMT+7)
(VNF) - Bạn đã được cấp hạn mức Ví Trả Sau 10 triệu đồng nhưng nhu cầu chi tiêu tăng lên và muốn nâng hạn mức cao hơn? Nhu cầu này rất phổ biến, tuy nhiên nhiều người dùng vẫn chưa hiểu rõ cơ chế xét duyệt tự động của ngân hàng đối tác. Bài viết dưới đây hướng dẫn chi tiết cách tăng hạn mức và sử dụng Ví Trả Sau trên MoMo một cách hiệu quả, an toàn.
Lãi suất liên ngân hàng bất ngờ giảm mạnh
24/08/26 12:46 (GMT+7)
(VNF) - Lãi suất liên ngân hàng kỳ hạn qua đêm bất ngờ giảm mạnh, xuống mốc 3%/năm vào cuối tuần qua khi NHNN tiếp tục hút ròng hơn 7.800 tỷ đồng.

'Ôm' hàng triệu tỷ đồng BĐS thế chấp: Nhà đất giảm giá, ngân hàng có đối mặt rủi ro?
24/08/26 12:00 (GMT+7)
(VNF) - Khi giá trị bất động sản thế chấp tại ngân hàng liên tục tăng, hiện đạt quy mô hàng chục triệu tỷ đồng, nhiều người lo ngại về rủi ro nợ xấu khi giá bất động sản giảm.

Standard Chartered tăng tốc dòng vốn xuyên biên giới, Việt Nam là một điểm đến quan trọng
24/08/26 08:30 (GMT+7)
(VNF) - Đằng sau 4,8 tỷ USD lợi nhuận của Standard Chartered là chiến lược tập trung vào những dòng chảy thương mại, đầu tư và tài sản xuyên biên giới, trong đó Việt Nam là một thị trường được ngân hàng xác định có triển vọng dài hạn.
Tin khác

Ngân hàng thuần số trước cơ hội được cấp 'giấy khai sinh'
(VNF) - Đề án Cải cách tổng thể thị trường tài chính đã đưa việc bổ sung khung pháp lý cho các mô hình kinh doanh mới, bao gồm ngân hàng số, lên bàn nghị sự ở cấp cao nhất, qua đó tạo cơ sở để Ngân hàng Nhà nước đẩy nhanh quá trình nghiên cứu, soạn thảo các quy định cụ thể.


MULTIMEDIA


Hồ Tây sẽ 'lột xác' ra sao sau dự án cải tạo 30.000 tỷ đồng?
(VNF) - Với quy mô nghiên cứu khoảng 567,75ha, dự án giữ nguyên hiện trạng 520,9ha mặt nước Hồ Tây, diện tích đất khoảng 46,85ha (đã bao gồm các hồ nhỏ) và tập trung chỉnh trang, cải tạo đồng bộ hệ thống giao thông, cảnh quan, công viên cây xanh, không gian sinh hoạt công cộng, đầu tư các hoạt động văn hóa, giải trí.


