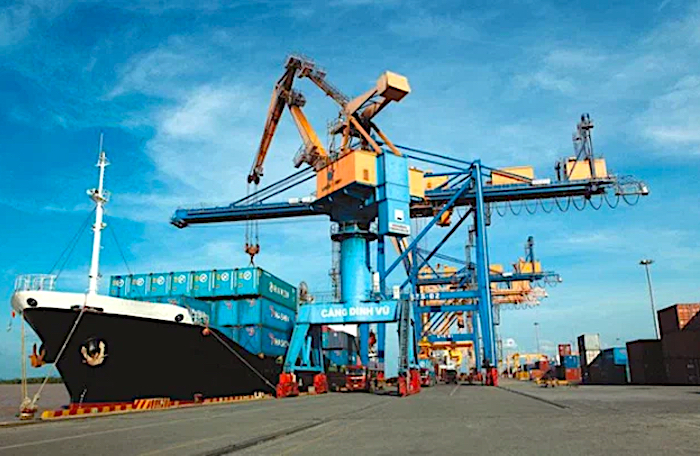
Cổ phiếu khuyến nghị hôm nay (20/4): VSC, GAS và LHG
Tân Mai -
20/04/2022 02:31 (GMT+7)
(VNF) - AGR nhìn nhận, với triển vọng khả quan của ngành cảng biển năm 2022, VSC sẽ có nhiều động lực để tăng trưởng khi sở hữu vị thế hàng đầu trong lĩnh vực vận hành cảng, khai thác kho bãi.
Cổ phiếu khuyến nghị hôm nay (20/4): VSC, GAS và LHG
Công ty Chứng khoán Agribank (AGR) cho biết, Tập đoàn Container Việt Nam (HoSE: VSC) là doanh nghiệp cung cấp dịch vụ vận hành cảng như bốc xếp, khai thác kho bãi. Với triển vọng khả quan của ngành cảng biển trong năm 2022, VSC có nhiều động lực để tăng trưởng với vị thế là một trong các doanh nghiệp đầu ngành.
VSC kết thúc năm 2021 với doanh thu 1.892 tỷ đồng, lợi nhuận sau thuế 414 tỷ đồng, lần lượt tăng 12% và 40% so với năm trước. Kết quả kinh doanh khả quan và biên lợi nhuận cải thiện là nhờ sản lượng hàng hóa cập cảng tại khu vực Hải Phòng có sự phục hồi và tăng trưởng tích cực; hiệu suất cảng Green và Vip Green được hồi phục nhờ tích hợp với hệ thống kho bãi, logistics.
Tiếp nối diễn biến tích cực, AGR ước tính kết quả kinh doanh quý I/2022 của VSC tăng trưởng tốt với doanh thu và lợi nhuận trước thuế là 446 tỷ đồng (tăng 2,4% cùng kỳ năm ngoái) và 120 tỷ đồng (tăng 35%).
Năm 2022, AGR kỳ vọng cảng Vip Green tiếp tục nâng cao hiệu suất bất chấp áp lực cạnh tranh với các cảng khác tại khu vực, khi sản lượng hàng hóa cập cảng tại Hải Phòng dự báo tăng trưởng trên 2 chữ số, trong điều kiện nền kinh tế trở lại trạng thái bình thường sau khi dịch bệnh được kiểm soát; Hải Phòng tiếp tục là địa phương đầu tàu thu hút FDI của cả nước.
Ngoài ra, hệ thống kho bãi, logistics được tích hợp sẽ giúp gia tăng lợi thế cạnh tranh của VSC với các cảng khác cũng khu vực.
Bên cạnh đó, việc cảng VIMC Đình Vũ (VSC đã hoàn tất mua lại 36% vốn từ tháng 9/2021) vận hành từ quý III cũng là động lực tăng trưởng cho doanh nghiệp thời gian tới.
Cảng này sở hữu vị trí khá thuận lợi có thể đón được những tàu trọng tải lớn, phù hợp với xu hướng dồn chuyến của các hãng tàu trước tính trạng đứt gãy chuỗi cung ứng hiện nay, dự kiến đóng góp lợi nhuận từ năm 2023.
VSC đang hoàn thiện chuỗi giá trị, xây dựng chuỗi logistics tích hợp quy mô lớn, trong đó triển khai thương vụ mua lại cảng ICD Quảng Bình - Đình Vũ (Hải Phòng) với diện tích 20ha và vốn đầu tư trên 400 tỷ đồng, dự kiến hoàn tất và hợp nhất vào kết quả kinh doanh từ quý III năm nay.
Mặt khác, dự án cảng nước sâu Cát Hải tại khu vực Lạch Huyện nếu được phê duyệt sẽ là động lực tăng trưởng trong tương lai của doanh nghiệp. AGR nhận định VSC có đủ tiềm lực để thực hiện các hoạt động M&A này, với lượng tiền mặt khoảng 1.100 tỷ đồng trong bối cảnh không ghi nhận nợ vay.
Công ty chứng khoán này dự phóng doanh thu và lợi nhuận trước thuế của VSC đạt lần lượt 2.250 tỷ đồng (tăng 19% cùng kỳ) và 620 tỷ đồng (tăng trưởng 29%) đồng thời đưa ra khuyến nghị mua dành cho cổ phiếu VSC, giá mục tiêu 65.000 đồng/cổ phiếu, mức sinh lời dự kiến 38,2% cho năm 2022.
SSI: Khuyến nghị khả quan đối với cổ phiếu GAS
Tại đại hội cổ đông thường niên 2022 vừa tổ chức ngày 15/4, Tổng công ty Khí Việt Nam - CTCP (PV GAS, HoSE: GAS) đề ra kế hoạch doanh thu 80.000 tỷ đồng và kế hoạch lợi nhuận ròng 7.000 tỷ đồng, lần lượt tăng 1,3% và giảm 20,5% so với thực hiện năm ngoái.
GAS giả định giá dầu Brent là 60 USD/thùng trong năm 2022, là mức rất thận trọng so với diễn biến của giá mặt hàng này suốt giai đoạn đầu năm - bình quân ở mức 101 USD/thùng.
Bên cạnh đó, GAS đặt kế hoạch sản lượng khí khô là 9 tỷ m3 (tăng 26% so với cùng kỳ) và 2 triệu tấn LPG đối với công ty mẹ. Tuy nhiên, ban lãnh đạo cho biết giá dầu cao như hiện nay có thể tác động tiêu cực đến nhu cầu khí đốt, dẫn đến sản lượng thực tế thấp hơn so với kế hoạch đặt ra.
Về phương án phân phối lợi nhuận, cổ tức tiền mặt cho năm 2021 được thông qua với tỷ lệ 30% (tỷ suất cổ tức là 2,6%), còn năm 2022 dự định ở mức 25% bằng tiền mặt.
Công ty Chứng khoán SSI (SSI) cho biết, doanh thu quý I của GAS ước đạt 25.300 tỷ đồng (tăng 43,4% so với cùng kỳ năm ngoái) và lợi nhuận trước thuế trên 3.000 tỷ đồng (tăng 15% cùng kỳ). Sản lượng khí khô trong quý I đạt 1,9 tỷ m3 (đi ngang so với cùng kỳ), trong khi sản lượng LPG đạt 545.000 tấn (tăng 15% so với cùng kỳ).
Tác động của giá dầu, ban lãnh đạo đã trao đổi về tác động của biến động giá dầu. Theo đó, nếu giá dầu thô Brent tăng/giảm 5 USD, doanh thu và lợi nhuận trước thuế của GAS sẽ tăng/giảm lần lượt 1.500 tỷ đồng và 500 tỷ đồng, phù hợp như tính toán của SSI.
Ban lãnh đạo cũng trao đổi về chiến lược giai đoạn 2021 - 2025, trong đó GAS đặt mục tiêu giữ vị trí độc quyền trên thị trường khí khô, duy trì 70% thị phần LPG và trên 50% thị phần mảng LNG. Lô khí LNG nhập khẩu đầu tiên sẽ vào tháng 11/2022, khi dự án LNG Thị Vải bắt đầu hoạt động.
Dự án Block B-Ô Môn (trong đó GAS nắm 51% cổ phần đường ống) dự kiến sẽ nhận được quyết định đầu tư vào giữa năm 2022. Bên cạnh việc đầu tư vào các cơ sở sản xuất LNG, trong tương lai GAS sẽ tập trung sâu hơn vào chế biến sâu để tạo ra nhiều sản phẩm khí giá trị gia tăng hơn (như nguyên liệu đầu vào cho sản xuất hóa dầu).
SSI khuyến nghị khả quan đối với cổ phiếu GAS, giá mục tiêu 1 năm ở mức 134.000 đồng/cổ phiếu, tiềm năng tăng giá 17,6%, dựa trên PE mục tiêu là 22 lần và phương pháp DCF.
Ước tính doanh thu và lợi nhuận sau thuế của GAS lần lượt là 88.600 tỷ đồng (tăng 15,7% so với cùng kỳ) và 11.560 tỷ đồng (tăng 34,9% so với cùng kỳ) trong năm 2022.
MASVN: Khuyến nghị tăng tỷ trọng cổ phiếu LHG
Công ty Cổ phần Long Hậu (HoSE: LHG) là chủ đầu từ các khu công nghiệp Long Hậu 1 (LH1), LH2 và LH3 (bao gồm giai đoạn 1 đang khai thác và giai đoạn 2 đang trong quá trình đầu tư). Tổng diện tích các khu công nghiệp trên gần 460ha tại huyện Cần Giuộc - Long An, có vị trí cách TP.HCM 19km và cụm cảng Hiệp Phước 3km, được đánh giá là vị trí thuận lợi trong thu hút đầu tư giai đoạn hiện nay.
Năm 2021, LHG ghi nhận 781 tỷ đồng doanh thu và 296 tỷ đồng lợi nhuận sau thuế, EPS tương ứng đạt 5.006 đồng. Công ty Chứng khoán Mirae Asset (MASVN) cho biết, kết quả này ghi nhận bước tăng trưởng lên đến 49,5% về lợi nhuận sau thuế so với năm 2021, nguyên nhân đến từ dự án khu công nghiệp Long Hậu 3 (LH3) đang thu hút nhà đầu tư và cho thuê được hơn 10,5ha với mức giá thuê từ 220 - 240 USD/m2/chu kỳ thuê.
Đến cuối 2021 dự án LH3 đang còn hơn 60ha, trong đó khoảng 40ha đã được công ty đền bù giải phóng mặt bằng và pháp lý sẵn sàng cho thuê. Giá trị tồn kho tại thời điểm 31/12/2021 là 582 tỷ đồng, với mức giá vốn/doanh thu chỉ 47%, doanh thu tiềm năng của khoản tồn kho này ước tính 1.238 tỷ đồng, đảm bảo cho LHG kinh doanh đến giữa năm 2023.
Giai đoạn tiếp theo, LHG đã lên kế hoạch chi tiết về đầu tư phát triển quỹ đất, trong đó hoạt động cho thuê đất công nghiệp sẽ tiếp tục đền bù giải phóng mặt bằng hơn 20ha còn lại của khu công nghiệp LH3 trong năm 2022;
Đồng thời, triển khai xin chủ trương đầu tư khu công nghiệp Long Hậu mở rộng giai đoạn 2 (dự kiến quý III/2022) diện tích 90ha và xin chủ trương đầu tư khu công nghiệp An Định tại Vĩnh Long với quy mô 200ha dự kiến hoàn thành vào quý IV/2022.
Ở lĩnh vực bất động sản dân cư, LHG đang triển khai 2 dự án bất động sản tại khu vực Long An tổng cộng gần 30ha, cụ thể khu dân cư - tái định cư Long Hậu 3 có quy mô 19,13ha, dự kiến hoàn thành vào năm 2023 và khu dân cự tái định cư Long Hậu mở rộng dự kiến bắt đầu từ năm 2022, dự kiến đi vào khai thác vào cuối năm 2023.
Năm 2022, LHG dự kiến sẽ tiếp tục cho thuê đất tại LH3, với kỳ vọng diện tích thuê vào khoản 13ha, tăng 18% so với năm trước. Doanh nghiệp sẽ ghi nhận khoảng 922 tỷ đồng doanh thu (tăng 18% cùng kỳ), lợi nhuận sau thuế tăng trưởng tương ứng, đạt mức 349 tỷ đồng.
MASVN hiện khuyến nghị các nhà đầu tư có thể tăng tỷ trọng đối với cổ phiếu LHG, giá mục tiêu 70.000 đồng/cổ phiếu, cao hơn 22,8% so với giá đóng cửa phiên 19/4.
(VNF) - Ông Đoàn Văn Hiểu Em, Thành viên HĐQT điều hành MWG, đăng ký bán 1 triệu cổ phiếu để chuyển vốn sang đầu tư Điện Máy Xanh. Động thái diễn ra không lâu sau khi Chủ tịch Nguyễn Đức Tài mua thêm đúng 1 triệu cổ phiếu MWG.
(VNF) - Không chỉ hướng tới mục tiêu nâng hạng, đề án cải cách tổng thể thị trường tài chính Việt Nam đang đặt thị trường chứng khoán trước một chương trình thay đổi rộng hơn, từ nguồn hàng, cơ cấu nhà đầu tư, hạ tầng giao dịch đến tài sản số và công nghệ giám sát. Nếu được triển khai đồng bộ, đây có thể là bước chuyển từ một thị trường tăng trưởng về quy mô sang một thị trường trưởng thành hơn về chất lượng.
(VNF) - VN-Index tăng gần 30 điểm, trở lại trên mốc 1.800 điểm sau hơn một tháng, với lực kéo từ “đôi cánh” VIC - TCB. Cổ phiếu VIC tiến gần đỉnh cũ, trong khi TCB tăng trần sau thông tin hai ngân hàng ngoại đang đàm phán mua ít nhất 15% cổ phần Techcombank.
(VNF) - Ngày 25/8, Cục Quản lý, giám sát kế toán, kiểm toán - Bộ Tài chính và Viện Kế toán Công chứng Anh và xứ Wales (ICAEW) đã ký gia hạn Biên bản ghi nhớ hợp tác (MOU).
(VNF) - Việc gia nhập nhóm thị trường mới nổi không chỉ mở ra cơ hội hiện diện trong hệ thống chỉ số toàn cầu mà còn đặt cổ phiếu Việt Nam trước một bộ tiêu chuẩn mới. FTSE Russell vừa cập nhật các ngưỡng thêm vào, loại ra khỏi chỉ số, cũng như cơ chế “làn nhanh” cho những doanh nghiệp mới niêm yết đủ điều kiện.
(VNF) - Lợi nhuận doanh nghiệp niêm yết được kỳ vọng tiếp tục tăng trong nửa cuối năm nhờ các động lực từ tín dụng, đầu tư công, FDI và tiêu dùng. Tuy nhiên, đà tăng sẽ tập trung vào những ngành, doanh nghiệp có động lực rõ ràng và nền tảng đủ mạnh để chuyển cơ hội thành lợi nhuận.
(VNF) - Nâng hạng thị trường chứng khoán được kỳ vọng mở ra cơ hội thu hút dòng vốn ngoại và tạo thêm dư địa phát triển cho ngành quản lý quỹ. Tuy nhiên, theo các chuyên gia, bên cạnh dòng vốn từ các quỹ thụ động, sức hút đối với dòng tiền dài hạn vẫn phụ thuộc vào chất lượng doanh nghiệp niêm yết và sự trưởng thành của nhà đầu tư.
(VNF) - VN-Index có thời điểm vượt 1.800 điểm nhưng nhanh chóng chịu áp lực chốt lời khi lượng hàng T+ từ phiên tăng bùng nổ cuối tuần trước bắt đầu về tài khoản.
(VNF) - HoSE vừa cập nhật danh sách 61 mã chứng khoán không đủ điều kiện giao dịch ký quỹ (margin), trong đó phần lớn là các cổ phiếu thuộc diện cảnh báo.
(VNF) - Tài sản quản lý tăng 6,8 lần trong một thập kỷ, nhưng ngành quỹ Việt Nam vẫn nhỏ so với khu vực. Mục tiêu tiếp theo là dịch chuyển dòng tiền cá nhân sang đầu tư chuyên nghiệp, dài hạn.
(VNF) - Từ vị thế nắm hơn 20,58 triệu cổ phiếu KIDO đầu năm 2025, Star Pacifica đã giảm lượng sở hữu xuống còn 13,68 triệu cổ phiếu và chính thức rời danh sách cổ đông lớn.
(VNF) - Bitcoin sáng 25/8 đã vượt 80.000 USD lần đầu tiên kể từ tháng 5, có thời điểm vượt 81.000 USD. Cú bứt phá diễn ra sau hai lần thất bại trước ngưỡng 80.000 USD trong 24 giờ qua.
(VNF) - Thông tin 27 cổ phiếu Việt Nam được FTSE Russell bổ sung vào FTSE Global All Cap tạo hiệu ứng tích cực, giúp VN-Index nối dài đà hưng phấn từ phiên cuối tuần trước.
(VNF) - Bảo Việt, Vingroup, Thế Giới Di Động, Vinhomes, Viettel Global, BSR, Hòa Phát... đang nắm giữ lượng tiền và các khoản đầu tư có tính thanh khoản lên tới hàng chục nghìn tỷ đồng. Trong bối cảnh lãi suất huy động tăng, “núi tiền” này không chỉ là tấm đệm an toàn mà còn mang về nguồn thu hàng nghìn tỷ đồng. Tuy nhiên, phía sau những bảng cân đối kế toán dồi dào tiền mặt, nhiều doanh nghiệp vẫn duy trì dư nợ vay lớn.
(VNF) - Tỷ trọng của Việt Nam trong FTSE Emerging All Cap Index đã tăng khoảng 15 điểm cơ bản chỉ sau một chu kỳ rà soát. Nếu tiếp tục đi lên trong các kỳ rà soát tới, SSI Research ước tính dòng vốn thụ động tích lũy vào thị trường Việt Nam có thể đạt khoảng 4,28 tỷ USD.
(VNF) - Hàng trăm triệu USD vốn thụ động bổ sung có thể được phân bổ vào thị trường, nhưng lợi ích sẽ tập trung mạnh vào một số cổ phiếu thay vì trải đều.
(VNF) - Quy định doanh nghiệp thuộc diện giám sát tài chính đặc biệt phải xây dựng phương án khắc phục trong 30 ngày vẫn được duy trì. Tuy nhiên, Quy chế mới của Bộ Tài chính đã thay đổi cách tổ chức quy trình phát hiện, đánh giá và đưa doanh nghiệp vào diện giám sát đặc biệt theo khung pháp lý mới.
(VNF) - Ông Đoàn Văn Hiểu Em, Thành viên HĐQT điều hành MWG, đăng ký bán 1 triệu cổ phiếu để chuyển vốn sang đầu tư Điện Máy Xanh. Động thái diễn ra không lâu sau khi Chủ tịch Nguyễn Đức Tài mua thêm đúng 1 triệu cổ phiếu MWG.
(VNF) - Khoảng 80m² đất thuộc quyền quản lý, sử dụng của Bảo tàng Lịch sử quốc gia tại số 23 Tông Đản (Hà Nội) được Thanh tra Chính phủ xác định là đất lấn chiếm nhưng vẫn được cấp sổ đỏ.