Công ty Chứng khoán Bản Việt (VCSC) nâng khuyến nghị cho Công ty Cổ phần Vincom Retail (HoSE: VRE) từ khả quan lên mua khi giá cổ phiếu đã giảm 13% trong 3 tháng qua trong bối cảnh lo ngại về làn sóng dịch Covid-19 mới tại Việt Nam.
VCSC giữ nguyên giá mục tiêu ở mức 38.800 đồng/cổ phiếu, do mức giảm 9% trong dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số năm 2021 được bù đắp bởi một số yếu tố, gồm mức tăng trong dự báo cho tốc độ tăng trưởng kép (CAGR) của tổng diện tích sàn (GFA) bán lẻ giai đoạn 2020-2024 từ 13% lên 14% và việc cập nhật giá mục tiêu đến giữa năm 2022.
VCSC giảm dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số năm 2021 thêm 9% còn 2.600 tỷ đồng (tăng 10% cùng kỳ) do dịch Covid-19 tái bùng phát trong thời gian gần đây tại Việt Nam và điều chỉnh giảm dự báo GFA bán lẻ tính đến cuối năm 2021 khi VRE có kế hoạch mở dự án VMM Grand Park (TP. HCM) trong năm 2022.
VCSC duy trì quan điểm cho rằng lợi nhuận sau thuế sau lợi ích cổ đông thiểu số năm 2021/2022 sẽ phục hồi so với năm 2020 chủ yếu nhờ lưu lượng khách hàng đến trung tâm thương mại (TTTM) và doanh thu của khách thuê cải thiện sau giai đoạn giãn cách xã hội vào đầu năm 2020 giúp VRE giảm các gói hỗ trợ cho khách thuê; sự đóng góp đến từ VMM Ocean Park (Hà Nội) và đóng góp từ 3 TTTM mới dự kiến mở bán trong năm 2021.
Công ty chứng khoán này dự báo VRE sẽ có thêm khoảng 1,14 triệu m2 GFA bán lẻ trong giai đoạn 2021-2024 khi kỳ vọng VRE sẽ thực hiện trở lại kế hoạch triển khai TTTM mới sau giai đoạn trì hoãn trong năm 2020 do dịch Covid-19.
VRE hiện có định giá hấp dẫn tại P/E năm 2021/2022 là 26,3/20,4 lần (dựa theo dự báo của VCSC) so với trung vị P/E năm 2021/2022 của các công ty cùng ngành trong khu vực là 29,5/22,7 lần (dựa theo dự báo chung trên Bloomberg) và dự phóng CAGR lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giai đoạn 2020-2024 đạt 23%.
Yuanta: Khuyến nghị mua dành cho MWG
Công ty Chứng khoán Yuanta Việt Nam (Yuanta) cho biết, Công ty Cổ phần Đầu tư Thế giới Di động (HoSE: MWG) ghi nhận doanh thu thuần trong quý I/2021 đạt 30.827 tỷ đồng, tăng 5% so với cùng kỳ; lợi nhuận sau thuế đạt 1.337 tỷ, tăng 18%.
Như vậy, MWG đã hoàn thành 25% kế hoạch doanh thu và 28% kế hoạch lợi nhuận sau thuế. Ngoài ra, MWG cũng công bố doanh thu ước tính tháng 4 tăng 23% so với cùng kỳ, lũy kế 4 tháng đầu năm đạt 40.400 tỷ đồng, tương đương 32% kế hoạch 2021.
Được biết, doanh thu quý I của MWG tiếp tục nhờ đóng góp từ chuỗi Bách hóa xanh (đạt 6.000 tỷ doanh thu, tăng 32% so với cùng kỳ) trong khi doanh thu chuỗi Thế giới Di động giảm 1% còn doanh thu Điện máy xanh đi ngang.
Yuanta cho rằng, động lực tăng trưởng của MWG là Bách hóa xanh, đang cho thấy những dấu hiệu tích cực sau khi áp dụng chiến lược tăng số lượng cửa hàng diện tích lớn 300-500m2 từ giữa 2020. Chuỗi Bách hóa xanh với biên lợi nhuận gộp sau hủy hàng và mất mát hiện đang ở mức trên 25%, cải thiện hơn so với mức trung bình của 2020 là 24%.
Số lượng cửa hàng có EBITDA dương chiếm 85-90%, là mức cao tích cực theo đánh giá của Yuanta. Bên cạnh đó, MWG đang tích cực cải thiện biên lợi nhuận BHX với các giải pháp về tăng hiệu quả nhân sự và đàm phán với các nhà cung cấp.
Yuanta nhận định, mục tiêu Bách hóa xanh sẽ đạt EBITDA dương ở cấp độ công ty vào cuối năm nay của ban lãnh đạo là khả thi.
Một thông tin đáng chú ý khác, cuối tháng 4/2021, MWG đã gửi xuất đến các nhà sản xuất và nhà phân phối để trở thành nhà bán buôn nhập khẩu các sản phẩm di động và điện tử tiêu dùng. Yuanta cho rằng, MWG có đủ lợi thế về thị phần và thương hiệu để thuyết phục các nhà sản xuất, theo đó, việc này sẽ giúp MWG tăng biên lợi nhuận và thị phần tại 2 mảng Thế giới Di động và Điện máy xanh.
Trên thị trường, với thị giá cuối tuần qua, MWG đang được giao dịch tại mức P/E là 16.6 lần (tương ứng EPS là 9.025 đồng), thấp hơn P/E trung bình ngành là 17.4 lần. Đồ thị giá của MWG đạt mức cao nhất 52 tuần và có dấu hiệu bước vào giai đoạn biến động mạnh theo chiều hướng tích cực cho nên xu hướng tăng ngắn hạn có thể sẽ tiếp tục mở rộng về mức mục tiêu kỳ vọng ngắn hạn 156.290 đồng/cổ phiếu. Do đó, Yuanta khuyến nghị các nhà đầu tư có thể xem xét mua và nắm giữ với tỷ trọng thấp.
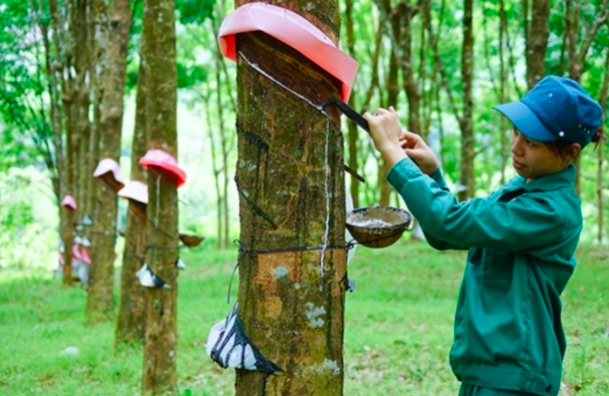
Công ty Chứng khoán Bản Việt (VCSC) vừa nâng khuyến nghị từ phù hợp thị trường lên mua đối với Tập đoàn Công nghiệp Cao su Việt Nam (HoSE: GVR), đồng thời nâng giá mục tiêu thêm 4,9% lên 30.200 đồng/cổ phiếu, tương ứng tổng mức sinh lời cổ phiếu dự kiến là 20,7%, bao gồm lợi suất cổ tức 1,6%.
VCSC cho biết, giá mục tiêu cao hơn chủ yếu phản ánh dự báo khả quan hơn đối với mảng cao su tự nhiên của GVR trong năm 2021 cũng như tác động tích cực của việc cập nhật mô hình định giá mục tiêu đến giữa năm 2022 và tỷ lệ WACC thấp hơn 0,5 điểm phần trăm.
Tuy nhiên, VCSC cũng lưu ý, mức giá mục tiêu này bị ảnh hưởng tiêu cực bởi kéo dài thời gian dự báo đối với việc bán đất khu công nghiệp của GVR và các khoản bồi thường do chuyển đổi đất cao su.
Bên cạnh đó, VCSC nâng lợi nhuận sau thuế sau lợi ích cổ đông thiểu số năm 2021 của GVR lên 6,1%, chủ yếu do dự báo lợi nhuận cao hơn cho mảng cao su tự nhiên và bù đắp một phần bởi dự báo thu nhập từ đền bù năm 2021 thấp hơn.
Trong khi đó, công ty chứng khoán này cắt giảm dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số tổng cộng 8,7% trong giai đoạn 2022-2025 chủ yếu do việc phê duyệt phát triển khu công nghiệp và chuyển đổi đất chậm hơn dự kiến.
VCSC dự báo doanh thu năm 2021 là 24.000 tỷ đồng (tăng 15%) và lợi nhuận sau thuế sau lợi ích cổ đông thiểu số là 4.600 tỷ đồng (tăng 7% so với cùng kỳ).
Dự báo tăng trưởng lợi nhuận đối với GVR chủ yếu được thúc đẩy bởi lợi nhuận từ hoạt động kinh doanh tăng mạnh 43% so với cùng kỳ nhờ mảng cao su tự nhiên khả quan, được bù đắp một phần bởi doanh thu tài chính giảm mạnh từ hoạt động thoái vốn.
(VNF) - Quý II/2026, Y tế - Dược phẩm Việt Nam báo lãi ròng gần 16,7 tỷ đồng, tăng 458% so với cùng kỳ năm 2025. Tuy nhiên, bất chấp việc kinh doanh khởi sắc, cổ phiếu công ty vẫn chưa thoát bị cảnh báo.
(VNF) - VN-Index giảm gần 9 điểm trong phiên cuối tháng 7 khi lực bán gia tăng vào cuối phiên, khi khối ngoại quay lại bán ròng hơn 300 tỷ đồng trên HoSE.
(VNF) - Theo báo cáo tài chính quý II/2026 tự lập vừa công bố, Công ty cổ phần Đầu tư hạ tầng giao thông Đèo Cả (HHV) ghi nhận doanh thu hợp nhất hơn 1.877 tỷ đồng và lợi nhuận sau thuế hơn 389 tỷ đồng trong nửa đầu năm, lần lượt tăng 11,6% và 20% so với cùng kỳ.
(VNF) - Petrosetco lãi hơn 202 tỷ đồng trong nửa đầu năm, gần gấp đôi mức thực hiện cùng kỳ năm 2025. Doanh nghiệp đã rót thêm hơn trăm tỷ đồng vào thị trường chứng khoán trong 6 tháng.
(VNF) - Dù doanh thu và biên lợi nhuận gộp tiếp tục cải thiện trong quý II/2026, Vĩnh Hoàn vẫn ghi nhận lợi nhuận đi lùi do nguồn thu tài chính sụt giảm mạnh và chi phí tài chính tăng vọt.
(VNF) - Báo cáo tài chính hợp nhất quý II/2026 của Công ty cổ phần Đầu tư hạ tầng kỹ thuật TP.HCM (HoSE: CII) cho thấy hoạt động kinh doanh cốt lõi vẫn vận hành tích cực. Tuy nhiên, phía sau mức tăng trưởng của mảng thu phí là áp lực chi phí vốn, nghĩa vụ trả nợ và nhu cầu đầu tư mới ngày càng lớn.
(VNF) - Kết thúc 6 tháng đầu năm 2026, Vietnam Airlines ghi nhận doanh thu hợp nhất đạt 75.312 tỷ đồng, tăng hơn 28% so với cùng kỳ; lợi nhuận đạt 3.852 tỷ đồng.
(VNF) - Năm 2025, THACO ghi nhận lợi nhuận trước thuế hơn 7.020,9 tỷ đồng, tăng 103,4%; lợi nhuận sau thuế đạt hơn 5.486,8 tỷ đồng, tăng 81,3% so với năm 2024.
(VNF) - Đi ngược diễn biến kém tích cực của thị trường tài chính thế giới sau quyết định giữ nguyên lãi suất của Fed, chứng khoán Việt Nam bứt phá mạnh nhờ dòng tiền đổ vào nhóm cổ phiếu vốn hóa lớn và sự trở lại của khối ngoại, đưa VN-Index tăng gần 40 điểm lên 1.744,66 điểm, mạnh nhất kể từ đầu tháng 4.
(VNF) - Trong cuộc cạnh tranh xây dựng trung tâm tài chính quốc tế, hạ tầng số đang dần trở thành lợi thế quyết định. Theo PGS. TS Trần Hùng Sơn, FinTech không còn là công nghệ hỗ trợ mà là hạ tầng vận hành của trung tâm tài chính thế hệ mới.
(VNF) - Dragon Capital cho rằng, không thể khẳng định thị trường sẽ hồi phục hoàn toàn trong vòng vài tháng tới. Biến động ngắn hạn có thể tiếp diễn trong quá trình thị trường đánh giá các yếu tố về thanh khoản, địa chính trị, chính sách thương mại và triển vọng kinh doanh của từng doanh nghiệp.
(VNF) - Chiều 29/7/2026, Công ty Cổ phần Bán lẻ Kỹ thuật số FPT (FPT Retail - HoSE: FRT) công bố kết quả kinh doanh 6 tháng đầu năm 2026 với doanh thu hợp nhất đạt 30.743 tỷ đồng, tăng 33% so với cùng kỳ và hoàn thành 52% kế hoạch năm. Lợi nhuận trước thuế đạt 1.038 tỷ đồng và hoàn thành 67% kế hoạch năm 2026.
(VNF) - Ngân hàng Nhà nước Việt Nam được giao nhiệm vụ chủ trì nghiên cứu, đề xuất cơ chế, chính sách và triển khai thử nghiệm đồng tiền kỹ thuật số quốc gia (CBDC) trong giai đoạn 2029-2030.
(VNF) - Bộ đôi VIC và VHM đóng góp hơn 16 điểm cho VN-Index, trở thành động lực chính đưa chỉ số trở lại trên mốc 1.700 điểm. Trong khi đó, khối ngoại tiếp tục bán ròng nhưng quy mô thu hẹp đáng kể, chỉ còn khoảng 88 tỷ đồng.
(VNF) - Quý II/2026, Y tế - Dược phẩm Việt Nam báo lãi ròng gần 16,7 tỷ đồng, tăng 458% so với cùng kỳ năm 2025. Tuy nhiên, bất chấp việc kinh doanh khởi sắc, cổ phiếu công ty vẫn chưa thoát bị cảnh báo.
(VNF) - Sau hơn 50 năm đưa vào sử dụng, khu tập thể Trương Định (phường Tương Mai, Hà Nội) đã xuống cấp nghiêm trọng, nhiều hạng mục hư hỏng và bị cơi nới, lấn chiếm. Theo quy hoạch mới được công bố, khu tập thể sẽ được cải tạo, xây dựng lại bằng 2 tòa chung cư cao tối đa 30 tầng với hơn 1.000 căn hộ.