PC1: Dự thu hàng nghìn tỷ đồng từ BĐS KCN, mở rộng quỹ đất thêm 1.500-3.000ha
Hải Đường -
04/03/2024 15:49 (GMT+7)
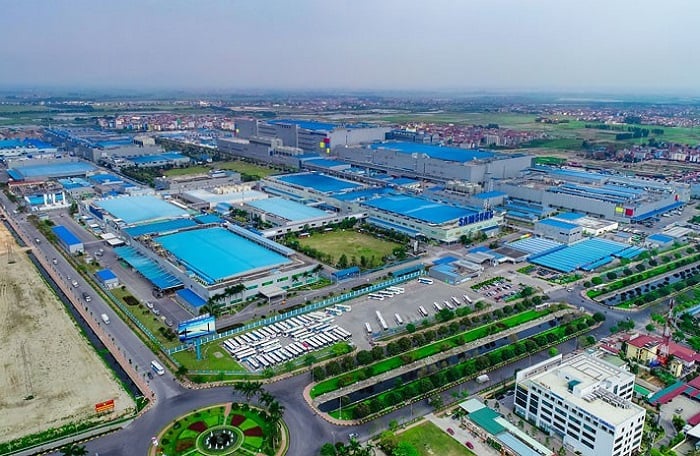
(VNF) - MBS dự báo KCN Yên Phong IIA của PC1 có thể đêm về 3.256 tỷ đồng doanh thu trong giai đoạn 2024-2025, KCN Yên Lệnh có thể đem về 1.037 tỷ đồng doanh thu trong giai đoạn 2025-2026.
(Ảnh minh hoạ)
Mảng mũi nhọn hái quả ngọt
Theo Công ty Chứng khoán MB (MBS), trong giai đoạn 2024-2025, Công ty Cổ phần Tập đoàn PC1 (HoSE: PC1) sẽ ghi nhận tăng trưởng EPS đột biến, lần lượt đạt 405% và 28% so với cùng kỳ. Các mảng kinh doanh mũi nhọn bao gồm khai thác quặng Niken và bất động sản khu công nghiệp (BĐS KCN) đến thời điểm hái quả.
Về mảng khai thác quặng, MBS dự báo sản lượng quặng tinh thu được giai đoạn 2024-2025 sẽ đạt 35.000 tấn mỗi năm (tăng 33% so với mức thực hiện năm 2023) khi nhà máy của PC1 vận hành tối đa công suất, đem lại doanh thu lần lượt là 1.134 tỷ đồng và 1.138 tỷ đồng. Lợi nhuận gộp dự kiến đạt 449 tỷ đồng và 451 tỷ đồng trong giai đoạn 2024-2025, biên lãi gộp dự kiến khoảng 40% với giả định giá Niken sẽ duy trì ở mức trung bình 17.000 USD/tấn.
Trong dài hạn, MBS cho biết PC1 đang tích cực tiến hành đầu tư giai đoạn 2 dự án khai thác quặng Niken trong giai đoạn 2025-2030.
Hiện tại giá Niken đang có dấu hiệu tạo đáy và tăng lên 17.000 USD/tấn từ mức đáy khoảng 15.500 USD/tấn. MBS cho rằng sẽ khó để có một xu hướng tăng giá Niken mạnh trong ngắn hạn khi nhà tiêu thụ lớn nhất là Trung Quốc vẫn gặp khó khăn trong quá trình phục hồi kinh tế.
Hơn nữa, theo IEA, thị trường Niken không có động lực tăng giá khi ở phía cung khi Indonesia và Philippines, hai nhà cung cấp quặng Niken lớn nhất thế giới liên tục mở rộng sản xuất, trong khi nhu cầu đang chưa bắt kịp. Tuy nhiên, trong dài hạn, nhu cầu ngày càng tăng của sản xuất pin xe điện và các sản phẩm phát thải thấp sẽ là yếu tố hỗ trợ giá Niken. Giả định giá Niken trung bình khoảng 17.000 USD/tấn cho giai đoạn 2023-2030 của MBS thể hiện quan điểm thận trọng về ngành.
Với mảng BĐS KCN, trong giai đoạn 2024-2027, MBS dự kiến PC1 sẽ ghi nhận doanh thu từ KCN Yên Phong IIA (150ha) tại Bắc Ninh và KCN Yên Lệnh (70ha) tại Hà Nam. MBS đánh giá đây đều là hai trung tâm công nghiệp trọng điểm tại phía Bắc, thu hút nhiều doanh nghiệp cả trong nước và FDI.
Theo Savills, giá thuê KCN tại Bắc Ninh đã tăng mạnh 48% so với cùng kỳ và 45% tại khu vực Hưng Yên trong 2023. MBS cho rằng việc tỉ lệ lấp đầy luôn duy trì ở mức cao, nguồn cung thấp hơn nhu cầu thực tế và các chủ đầu tư ngày càng nâng cao tiêu chuẩn và chất lượng dịch vụ đã đẩy mức giá tại khu vực tăng mạnh.
Hiện tại, Yên Phong IIA đang nhận đặt cọc với mức giá cho thuê đạt 158-160 USD/m2/kỳ thuê. MBS giả định dự án có thể bàn giao và hấp thụ lần lượt 60% và 40% trong giai đoạn 2024-2025 và mang lại 3.256 tỷ đồng doanh thu.
Mặt khác, MBS kỳ vọng KCN Yên Lệnh sẽ bắt đầu bàn giao từ 2025, đem về 1.037 tỷ đồng trong giai đoạn 2025-2026. Cả 2 dự án sẽ đóng góp lần lượt 172 tỷ và 82 tỷ đồng cho lợi nhuận từ các công ty liên doanh, liên kết của PC1 trong giai đoạn 2024-2026, phân bổ chủ yếu vào hai năm 2024-2025.
Đối với KCN NHIZ, MBS cho rằng khoản đầu tư sẽ đem lại dòng doanh thu 2024-2025 ổn định đạt lần lượt 649 tỷ đồng và 655 tỷ đồng, lợi nhuận ròng đạt 72 tỷ đồng và 73 tỷ đồng đến từ cung cấp dịch vụ và bán điện cho khách thuê.
Ngoài ra, PC1 đang chuẩn bị đầu tư giai đoạn 2 KCN NHIZ (200ha) dự kiến sở hữu 100%. Hiện tại doanh nghiệp đang tích cực triển khai khâu cấp phép và sớm nhất trong 2024 sẽ có đầy đủ chứng nhận đầu tư để tiến hành giải phóng mặt bằng và các công tác xây dựng. Đến năm 2030, PC1 lên kế hoạch mở rộng thêm quỹ đất cho mảng BĐS KCN khoảng 1.500 – 3.000ha.
Đồng quan điểm, Công ty Chứng khoán Agribank (Agriseco) cũng cho rằng mảng Niken và KCN sẽ mang lại doanh thu ổn định cho PC1. Theo đó, Agriseco kỳ vọng sản lượng xuất khẩu Niken sẽ tăng trưởng trong năm 2024 nhờ nhu cầu trên thế giới được dự báo tăng 8,4% so với năm 2023 (Theo INSG- nhóm Nghiên cứu Niken quốc tế) do được hỗ trợ bởi nhu cầu sản xuất thép không gỉ và pin xe điện.
Trong khi đó KCN Yên Phong II-A hiện đã hoàn tất các thủ tục pháp lý và dự kiến đến tháng 6/2024 sẽ cơ bản bàn giao hạ tầng với mức giá cho thuê ước tính dao động từ 167-175 USD/m2/kỳ hạn thuê, dự kiến bổ sung 100 tỷ đồng lợi nhuận cho PC1.
Mảng điện sẽ cải thiện từ nửa cuối năm 2024
Theo MBS, PC1 sẽ tiếp tục mở rộng công suất mảng điện với hai trọng tâm là thủy điện và điện gió. Dự kiến doanh nghiệp sẽ đưa vào vận hành 2 nhà máy thủy điện nhỏ bao gồm Bạo Lạc A (30MW) và Thượng Hà (13MW) trong giai đoạn 2025-2027, đồng thời theo sát cơ hội đầu tư một dự án điện gió tại Quảng Trị.
MBS cho rằng đây là hướng đi thích hợp, khi thủy điện nhỏ có vốn đầu tư thấp, và đem lại lợi nhuận cao do hưởng lợi từ biểu phí tránh được. PC1 đã chứng minh được năng lực triển khai và vận hành các dự án điện gió, doanh nghiệp là một trong số ít những công ty nhận được vay khoản vay từ ADB với lãi suất ưu đãi khoảng 5-6%/năm. Theo MBS, đây sẽ là lợi thế để PC1 triển khai các dự án mới trong tương lai.
Công ty chứng khoán này dự báo sản lượng thuỷ điện của PC1 sẽ cải thiện trong nửa cuối 2024, cũng là giai đoạn mùa mưa tại khu vực đặt thủy điện của PC1. Dự kiến sản lượng thủy điện 2024-2025 đạt lần lượt 475 triệu kWh (tăng 18% so với cùng kỳ) và 557 triệu kWh (tăng 17%), dự phóng theo sản lượng trung bình 3 năm trong quá khứ. Lợi nhuận gộp năm 2024-2025 sẽ đạt 375 tỷ đồng (tăng 47% so với cùng kỳ) và 364 tỷ đồng (tăng 12%).
Về điện gió, trong năm 2024-2025, MBS duy trì dự phóng sản lượng ổn định ở mức 450 triệu kWh (đi ngang so với cùng kỳ) và 439 triệu kWh (giảm 2%). Doanh thu theo đó ổn định ở mức 909 tỷ đồng và 888 tỷ đồng, hỗ trợ lợi nhuận gộp đạt 544 tỷ đồng và 524 tỷ đồng trong 2024-2025.
“Chúng tôi cho rằng nhóm điện gió sẽ đem lại dòng tiền ổn định trong dài hạn, với hiệu suất nhà máy tối ưu, trung bình đạt 90-92% sản lượng thiết kế hàng năm”, chuyên gia của MBS cho biết.
Về mảng xây lắp điện, MBS đánh giá PC1 là một trong những doanh nghiệp đầu ngành trong lĩnh vực xây lắp điện và tổng thầu EPC năng lượng tái tạo, có kinh nghiệm tham gia những dự án xây lắp trọng điểm.
MBS cho rằng PC1 sẽ trúng được nhiều gói thầu giá trị trong dự án đường dây 500kV mạch 3 đoạn Quảng Trạch – Phố Nối với tổng mức đầu tư 23.000 tỷ đồng - được cho là trọng tâm phát triển trong năm 2024 của EVN. Giai đoạn tiếp theo của ngành năng lượng tái tạo đang dần được khởi động. Với vai trò là một trong những tổng thầu EPC uy tín, cùng khả năng đảm nhận những dự án quy mô, MBS cho rằng PC1 sẽ hưởng lợi từ xu thế này.
Agriseco cũng đặt kỳ vọng vào mảng xây lắp điện cho PC1. Theo đó, công ty chứng khoán này dự báo doanh thu mảng tổng thầu công trình điện và sản xuất công nghiệp của PC1 trong năm 2024 sẽ tăng trưởng mạnh do hỗ trợ từ backlog chuyển tiếp lớn (4.514 tỷ đồng) và được lựa chọn cung cấp nguyên vật liệu thiết bị và thi công xây lắp cho dự án đường dây 500KV mạch 3 kéo dài (lũy kế đến hết tháng 1/2024 đã trúng thầu hơn 2.100 tỷ đồng) nhờ vị thế doanh nghiệp đầu ngành trong lĩnh vực xây lắp điện.
(VNF) - Cổ phiếu HHN đang giao dịch ở mức 200 đồng/cổ phiếu trên UPCoM, nhưng CTCP Vận tải và Dịch vụ Hàng hóa Hà Nội dự kiến trả cổ tức năm 2025 bằng tiền mặt 500 đồng/cổ phiếu, cao gấp 2,5 lần thị giá.
(VNF) - Trong 7 tháng năm 2026, bất động sản vẫn là nhóm ngành hút dòng vốn lớn nhất từ kênh trái phiếu doanh nghiệp, tuy nhiên, FiinGroup cũng dự báo, áp lực đáo hạn không chỉ tăng về quy mô mà còn có độ tập trung cao theo ngành, đó cũng chính là bất động sản.
(VNF) - Lợi nhuận tại báo cáo tài chính tự lập năm 2025 của NRC cao gấp 5,3 lần báo cáo kiểm toán. Doanh nghiệp bị phạt 125 triệu đồng vì công bố thông tin sai lệch.
(VNF) - Khi quy định mới về tài sản mã hóa sắp có hiệu lực, nhiều nhà đầu tư và doanh nghiệp đang mong sớm có sàn giao dịch tài sản số nội địa được cấp phép, qua đó bảo đảm giao dịch hợp pháp, an toàn và minh bạch.
(VNF) - Chỉ trong 1 tuần, UBCKNN đã liên tiếp công bố xử phạt đối với 12 nhà đầu tư trong 2 vụ thao túng chứng khoán diễn ra trong giai đoạn 2022-2024.
(VNF) - Bộ Tài chính tiếp tục bổ sung các tiểu mục riêng để hạch toán thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp và tiền chậm nộp phát sinh từ thị trường tài sản mã hóa.
(VNF) - Quý II/2026 nổi lên như một trong những mùa lợi nhuận tăng mạnh nhất của các doanh nghiệp niêm yết trong vài năm trở lại đây. Tuy nhiên, phần lớn giá trị lợi nhuận tăng thêm vẫn tập trung ở bất động sản, ngân hàng và một nhóm doanh nghiệp lớn.
(VNF) - Ông Đoàn Văn Hiểu Em, Thành viên HĐQT điều hành MWG, đăng ký bán 1 triệu cổ phiếu để chuyển vốn sang đầu tư Điện Máy Xanh. Động thái diễn ra không lâu sau khi Chủ tịch Nguyễn Đức Tài mua thêm đúng 1 triệu cổ phiếu MWG.
(VNF) - VN-Index tăng 10,24 điểm trong bối cảnh dòng tiền tập trung vào nhóm vốn hóa lớn. VIC, VPB và TCB là những cổ phiếu đóng góp tích cực nhất cho chỉ số, trong khi độ rộng thị trường vẫn nghiêng về bên giảm.
(VNF) - Nhóm Nutifood tiếp tục đăng ký mua vào cổ phiếu QNS, giao dịch gần đây nhất của nhóm cổ đông này tại Đường Quảng Ngãi được thực hiện trong tháng 5 vừa qua.
(VNF) - Trong cuộc đua hút vốn qua IPO, bên cạnh câu chuyện tăng trưởng và triển vọng kinh doanh, một số doanh nghiệp đang đưa cổ tức tiền mặt như “phần quà” đi kèm, nhằm gia tăng sức hấp dẫn với nhà đầu tư.
(VNF) - Sáu tháng đầu năm 2026, lợi nhuận của Công ty CP Dược phẩm Dược liệu Pharmedic (PMC) giảm mạnh. Mới đây nhất, DN bị Cục Quản lý Dược xử phạt 50 triệu đồng liên quan đến một lô thuốc nhỏ mắt.
(VNF) - Không chỉ hướng tới mục tiêu nâng hạng, đề án cải cách tổng thể thị trường tài chính Việt Nam đang đặt thị trường chứng khoán trước một chương trình thay đổi rộng hơn, từ nguồn hàng, cơ cấu nhà đầu tư, hạ tầng giao dịch đến tài sản số và công nghệ giám sát. Nếu được triển khai đồng bộ, đây có thể là bước chuyển từ một thị trường tăng trưởng về quy mô sang một thị trường trưởng thành hơn về chất lượng.
(VNF) - VN-Index tăng gần 30 điểm, trở lại trên mốc 1.800 điểm sau hơn một tháng, với lực kéo từ “đôi cánh” VIC - TCB. Cổ phiếu VIC tiến gần đỉnh cũ, trong khi TCB tăng trần sau thông tin hai ngân hàng ngoại đang đàm phán mua ít nhất 15% cổ phần Techcombank.
(VNF) - Ngày 25/8, Cục Quản lý, giám sát kế toán, kiểm toán - Bộ Tài chính và Viện Kế toán Công chứng Anh và xứ Wales (ICAEW) đã ký gia hạn Biên bản ghi nhớ hợp tác (MOU).
(VNF) - Việc gia nhập nhóm thị trường mới nổi không chỉ mở ra cơ hội hiện diện trong hệ thống chỉ số toàn cầu mà còn đặt cổ phiếu Việt Nam trước một bộ tiêu chuẩn mới. FTSE Russell vừa cập nhật các ngưỡng thêm vào, loại ra khỏi chỉ số, cũng như cơ chế “làn nhanh” cho những doanh nghiệp mới niêm yết đủ điều kiện.
(VNF) - Lợi nhuận doanh nghiệp niêm yết được kỳ vọng tiếp tục tăng trong nửa cuối năm nhờ các động lực từ tín dụng, đầu tư công, FDI và tiêu dùng. Tuy nhiên, đà tăng sẽ tập trung vào những ngành, doanh nghiệp có động lực rõ ràng và nền tảng đủ mạnh để chuyển cơ hội thành lợi nhuận.
(VNF) - Nâng hạng thị trường chứng khoán được kỳ vọng mở ra cơ hội thu hút dòng vốn ngoại và tạo thêm dư địa phát triển cho ngành quản lý quỹ. Tuy nhiên, theo các chuyên gia, bên cạnh dòng vốn từ các quỹ thụ động, sức hút đối với dòng tiền dài hạn vẫn phụ thuộc vào chất lượng doanh nghiệp niêm yết và sự trưởng thành của nhà đầu tư.
(VNF) - VN-Index có thời điểm vượt 1.800 điểm nhưng nhanh chóng chịu áp lực chốt lời khi lượng hàng T+ từ phiên tăng bùng nổ cuối tuần trước bắt đầu về tài khoản.
(VNF) - Cổ phiếu HHN đang giao dịch ở mức 200 đồng/cổ phiếu trên UPCoM, nhưng CTCP Vận tải và Dịch vụ Hàng hóa Hà Nội dự kiến trả cổ tức năm 2025 bằng tiền mặt 500 đồng/cổ phiếu, cao gấp 2,5 lần thị giá.
(VNF) - Với quy mô nghiên cứu khoảng 567,75ha, dự án giữ nguyên hiện trạng 520,9ha mặt nước Hồ Tây, diện tích đất khoảng 46,85ha (đã bao gồm các hồ nhỏ) và tập trung chỉnh trang, cải tạo đồng bộ hệ thống giao thông, cảnh quan, công viên cây xanh, không gian sinh hoạt công cộng, đầu tư các hoạt động văn hóa, giải trí.