



Bị bảo hiểm từ chối bồi thường: Những lỗi không ngờ từ phía khách hàng
Khôi Nguyên -
28/03/2025 09:30 (GMT+7)
(VNF) - Nhiều trường hợp khách hàng tham gia có thể vì lý do quên hoặc thực sự không biết được việc mua bảo hiểm nhưng khi sự kiện bảo hiểm xảy ra thì không được chi trả
TIN LIÊN QUAN
Ông Trần Văn Huy, Quản lý Kinh doanh một doanh nghiệp bảo hiểm (DNBH) nhân thọ cho biết, dưới đây là 5 lý do phổ biến cho trường hợp xảy ra sự kiện bảo hiểm nhưng người tham gia không được nhận chi trả.
Đầu tiên, không có quyền lợi liên quan đến rủi ro mà người mua gặp phải. Đây là trường hợp một số hợp đồng trước đây chỉ có sản phẩm chính là nhân thọ, bảo vệ sinh mệnh mà không có quyền lợi bổ trợ như bệnh hiểm nghèo, nằm viện, hoặc thẻ chăm sóc sức khoẻ...
“Tức là phải rủi ro cao nhất tử vong thì bảo hiểm mới bồi thường, như vậy nếu chỉ nằm viện, ốm đau bệnh tật cũng không được trả tiền”, ông Huy nói thêm.
Do đó, người mua hãy kiểm tra lại hợp đồng của mình, có thể nhờ sự trợ giúp của các tư vấn viên để đảm bảo hiểu được rõ đang có những quyền lợi gì. Nếu chưa đúng nhu cầu, có thể gia tăng bổ sung các quyền lợi bổ trợ tại chính hợp đồng đó hoặc tham gia một hợp đồng mới. Tuy nhiên, cần đảm bảo rằng việc tham gia mới sẽ không bị loại trừ hoặc loại trừ thấp nhất các quyền lợi.
Thứ hai, hợp đồng mất hiệu lực mà người mua không hay biết. Một số khách hàng tham gia bảo hiểm nhân thọ nhưng không đóng phí đều đặn, khi đến kỳ đóng phí, DNBH vẫn trích dần từ tài khoản hợp đồng/ giá trị tiền mặt của hợp đồng để đóng phí nhằm giúp hợp đồng vẫn duy trì hiệu lực. Tuy nhiên, thời điểm không may gặp rủi ro lại đúng vào lúc mất hiệu lực hợp đồng mà khách hàng không biết vì không chủ động quản lý hợp đồng của mình.
Vì vậy, người tham gia hãy chủ động vào ứng dụng để xem hợp đồng điện tử hoặc gọi điện hotline công ty hoặc đại lý bảo hiểm nhằm kiểm tra được hiệu lực hợp đồng, giá trị tài khoản, giá trị tiền mặt hợp đồng.
“Tránh trường hợp để giá trị tài khoản về bằng 0, hợp đồng mất hiệu lực mà không hay biết”, ông Huy lưu ý.
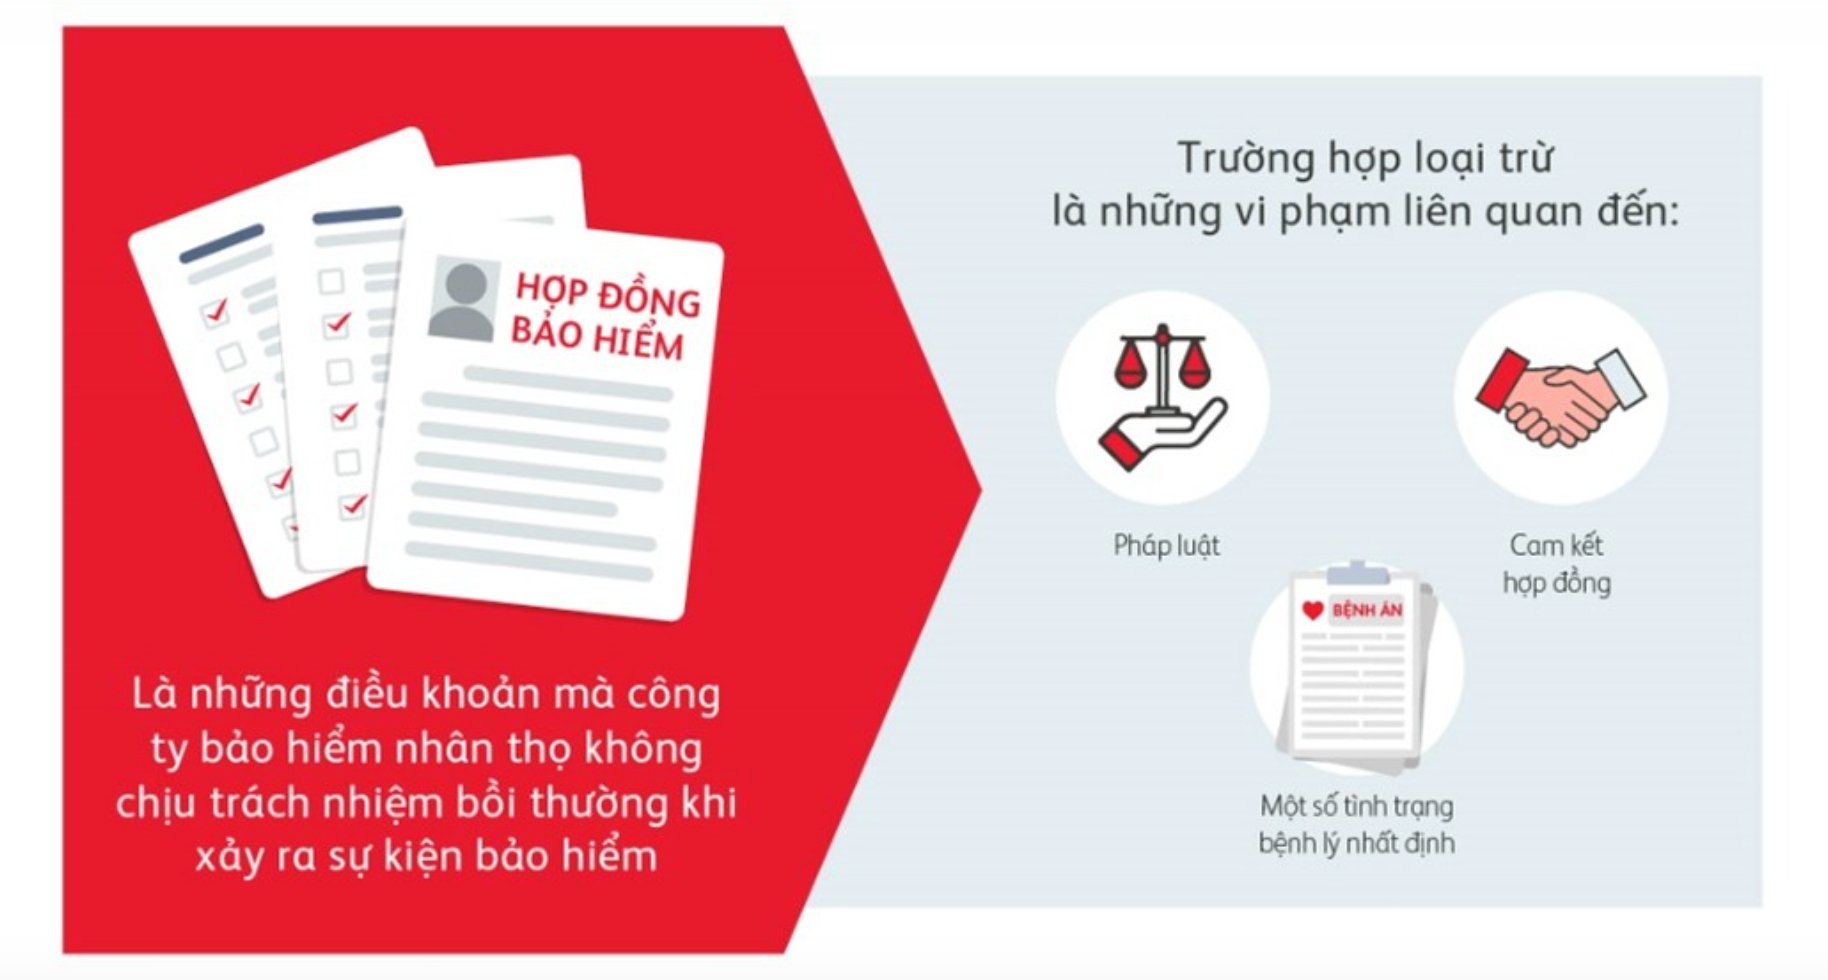
Thứ ba, rủi ro xảy ra nằm trong danh mục loại trừ. Việc này xảy ra rất phổ biến vì điều khoản của từng quyền lợi bảo hiểm trong hợp đồng bảo hiểm đều có quy định rõ giới hạn phạm vi bảo hiểm và nếu như rủi ro xảy ra nằm trong phạm vi bị loại trừ thì cũng không được trả tiền.
Ví dụ điều khoản quyền lợi thẻ chăm sóc sức khỏe nêu rõ không chi trả cho trường hợp nằm viện vì sinh nở, nên chi phí nằm viện khi sinh đó cũng không được chi trả.
Người mua cần đọc kỹ điều khoản từng sản phẩm bao gồm cả sản phẩm chính, sản phẩm bổ trợ trong đó đặc biệt lưu ý và làm rõ với tư vấn viên về phần giới hạn phạm vi bảo hiểm.
Thứ tư, quyền lợi bảo hiểm chưa qua thời gian chờ. Trong bảo hiểm, các quyền lợi đều có nêu rõ thời gian chờ tức là nếu rủi ro xảy ra sau thời gian chờ thì sẽ được bảo hiểm chi trả nhằm tránh những tình huống trục lợi.
Ví dụ với bệnh hiểm nghèo trong bảo hiểm nhân thọ thời gian chờ thường là 90 ngày. Nếu như rủi ro xảy ra trong thời gian này thì tất nhiên sẽ không được bồi thường.
Do vậy, người tham gia cần nắm thời gian chờ của từng quyền lợi trong hợp đồng là bao nhiêu ngày để biết được mình có được chi trả hay không.
Cuối cùng, hợp đồng bị vô hiệu ngay từ khi giao kết. Điều này xảy ra khi khách hàng kê khai không trung thực, không tuân thủ nguyên tắc trung thực tuyệt đối quy định tại Luật kinh doanh bảo hiểm. Chính vì vậy, hợp đồng sẽ vô hiệu ngay từ thời điểm phát hành hợp đồng.
“Một người biết mình bị ung thư nhưng đã không kê khai khi ký vào đơn yêu cầu bảo hiểm, vẫn kê khai là khỏe mạnh bình thường để hợp đồng được cấp”, ông Huy ví dụ.
Vì vậy, với những hợp đồng đã ký, hãy xem lại các câu hỏi kê khai thông tin sức khỏe nếu thấy chưa đúng thì hãy ngay lập tức liên hệ với tư vấn viên hoặc công ty để kê khai bổ sung.
Trên đây là năm lý do người tham gia không được chi trả bảo hiểm thường gặp phải bởi nhiều lý do khác nhau. Có thể đến từ phía khách hàng kê khai không trung thực, tư vấn viên không tư vấn đầy đủ điều khoản, sự kiện xảy ra nằm trong thời gian chờ hoặc hợp đồng không có quyền lợi liên quan đến rủi ro…
“Người mua hãy tìm hiểu thật rõ ràng, tường minh về sản phẩm và điều khoản, nên tham khảo phương án của 2-3 DNBH để có sự so sánh. Cùng với đó, tìm cho mình những tư vấn viên có kinh nghiệm, có trình độ chuyên môn, đạo đức nghề nghiệp giúp tư vấn hợp đồng bảo hiểm đúng, đủ nhu cầu và phù hợp với tài chính”, anh Huy kết luận.
Techcombank góp nghìn tỷ lập công ty bảo hiểm nhân thọ
Tài chính tiêu dùng
(VNF) - Ngân hàng Techcombank dự kiến chi 1.040 tỷ đồng để nắm gữ 80% cổ phần của công ty bảo hiểm nhân thọ TCLife dự kiến có vốn điều lệ 1.300 tỷ, số vốn còn lại do Vingroup và các cổ đông khác góp.


 Tags:
TIN LIÊN QUAN
- Thu hàng trăm ngàn tỷ mỗi năm: Bảo hiểm nhân thọ 'đổ' tiền vào đâu? 14/03/2025 15:30
- Bảo hiểm nhân thọ lợi nhuận âm: Chuyển giá hay chịu lỗ chờ thời? 12/03/2025 12:30
- Điều tra vụ đại lý bảo hiểm rút gần 430 triệu của loạt khách hàng 05/03/2025 11:00
Cùng chuyên mục
Tin khác
MULTIMEDIA


Cận cảnh căn biệt thự lấn chiếm đất Bảo tàng Lịch sử quốc gia của con trai nguyên giám đốc
(VNF) - Khoảng 80m² đất thuộc quyền quản lý, sử dụng của Bảo tàng Lịch sử quốc gia tại số 23 Tông Đản (Hà Nội) được Thanh tra Chính phủ xác định là đất lấn chiếm nhưng vẫn được cấp sổ đỏ.


